
A vállalkozások könyvelési adatai nemcsak a mérlegbeszámoló és különféle adóbevallások elkészítésének hátteréül szolgálnak, hanem a pénzügyi gondokkal küzdő cégeknek is segítenek megtalálni a baj forrását és a lehetséges kiutat. Jellemzően az elmúlt három-öt év beszámolóinak elemzése nyújt a vezetőségnek fontos támpontokat a vállalkozás helyzetéről. Érdemes tehát folyamatosan figyelni a társaság számait, függetlenül attól, hogy a válsághelyzet miként érinti a vállalkozás eredményességét. A továbbiakban az elemző munka néhány olyan területét mutatjuk be, amely vizsgálatára érdemes hangsúlyt fektetni.
Pénzügyi mutatók fontossága:
Egy vállalkozás válságkezelésének eszköztárát egyrész a tulajdonosok és a vezetőség problémamegoldásban szerzett gyakorlata és kreativitása, másrészt a rendszeres mérés adja. Ez utóbbi olyan – eredménykimutatásból és mérlegből használt adatok által megalkotott – mutatókra épül, melyek arányösszefüggéseket fejeznek ki és értékei olyan meghatározott intervallumok között mozognak, amelyektől való eltérés figyelmeztető jel lehet a cég számára.
A válság azonosítására használt leggyakoribb mutatók:
- eladósodottsági mutatók,
- hiteligényességi mutató,
- eszközigényességi mutatók,
- tőkeellátottság- és szerkezetmutatók,
- likviditási és pénzügyi működésképességi mutatók,
- hatékonysági és jövedelmezőségi mutatók,
- pénzügyi kockázati mutatók,
- stb.
Ezek közül az alábbiakban két egyszerűen használható mutatót, az eladósodottsági – és likviditási mutatót mutatjuk be:
Eladósodottsági mutató (bonitás):
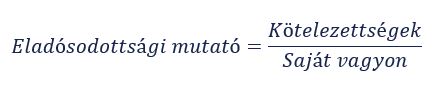
- A mutató azt mutatja meg, hogy milyen arányban áll egymással a hitelezők és a tulajdonosok követelése.
- Akkor nevezhető egészséges mértékűnek az eladósodottság mértéke, hogyha az üzleti tervek szerint az adósságot a cég megfelelő biztonsággal ki tudja termelni. Ez az érték jellemzően 50 százalék körüli, de eszközberuházás-igényes ágazatokban a mutató magasabb (75-85%-ig) értéke is elfogadható.
Likviditási mutató:
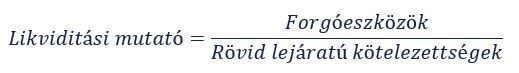
- Ez a mutató a rövidtávú fizetőképesség mérésére szolgál, megmutatja, hogy a vállalat miként tudja fedezni a rövid lejáratú kötelezettségeit.
- Emellett a likviditási mutató a legáltalánosabban használt arányszám a hitelezők kockázatának mérésére.
- Annak a veszélyét számszerűsíti, hogy a mérlegben szereplő tartozások rendezése elmarad.
- Az egyre kevésbé likvid forgóeszközök elemeinek eltávolításával vizsgálhatjuk, hogy a probléma a készletek, a vevők, vagy a pénzeszközök miatt van.
- Általános szabály szerint, a 2:1 likviditási arány a ’’nagyjából megfelelő”.
DuPont analízis – a mutatószámok rendszere:
A mutatószámok kölcsönösek hatnak egymásra, így sajátos komplex rendszert alkotnak. A mutatók a szorzás szabályai alapján felbonthatóak két másik mutatószámra, amellyel mélyebb elemzés lehetőségét biztosítják..
Ez alapján a vagyonarányos nyereség (ROE) is felbontható három további mutató szorzatára, amellyel lehetőség nyílik az ok-okozati elemzésre, a jövedelmezőség változásának legfontosabb befolyásoló tényezőinek kimutatására, a vállalkozás esetleges gyenge pontjainak azonosítására.
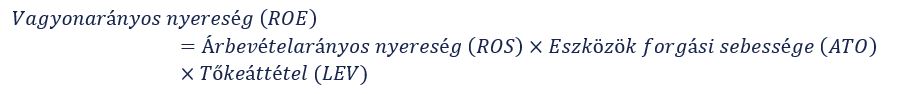
Két azonos nagyságú ROE értékkel bíró társaság között tehát lényeges működésbeli különbségekre mutathat, hogyha a mutatószámot további arányszámokra bontjuk le.
Forrás: Hunyadné Szűts Veronika – Sinka Júlia (2020): Újrakezdés a válság után, HVG Kiadó
Írjon nekünk!
Szerzőnk, Szentléleki Csilla az RC Consulting junior tanácsadója pénzügyi, adózási és pályázati témakörökben. Növekedés, külföldi terjeszkedés, beruházási projektek finanszírozási, adózási és adókedvezményi lehetőségeivel kapcsolatban tud hozzánk fordulni a www.rcc.hu weboldalon, vagy a +36-1-483-2070-es telefonszámon, illetve office@rcc.hu e-mail címen.


